Focus ON - Materie prime critiche ed Economia circolare
L’economia circolare rafforza competitività e resilienza delle imprese
In uno scenario internazionale segnato da tensioni geopolitiche, barriere commerciali e crescenti vulnerabilità delle catene di approvvigionamento, l’economia circolare può rappresentare una leva per rafforzare la competitività delle imprese, riducendo la dipendenza dalle risorse primarie e favorendo il recupero e la valorizzazione dei materiali.
Per l’Italia, questa leva assume particolare rilevanza alla luce dell’elevata dipendenza dalle importazioni di materiali. Nel 2024, il 46,6% del fabbisogno di materiali dell’economia italiana proveniva dall’estero, oltre il doppio della media UE (22,4%), seppure in miglioramento rispetto al 2019. Nel 2025 il valore delle importazioni di materiali ha sfiorato i €600 miliardi, registrando un incremento del 23,3% rispetto al 2021 soprattutto per effetto dell’aumento dei prezzi unitari[(Cfr. Materie prime critiche e strategiche: il ruolo del riciclo per la sicurezza economia italiana). Quasi il 7% delle tipologie di prodotti industriali importati dall’Italia da Paesi extra-UE presenta dipendenze critiche, legate alla concentrazione dei fornitori e alla difficoltà di sostituire tali forniture.
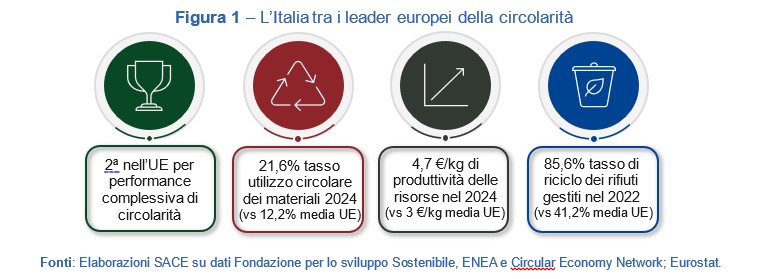
A fronte di questa esposizione, l’Italia dispone già di una base favorevole su cui costruire, collocandosi al secondo posto nell’UE per performance complessiva di circolarità (Fig. 1). La sfida è consolidare questi risultati e trasformare la circolarità in opportunità di innovazione, efficienza e sviluppo per le imprese e le filiere.
L’innovazione circolare abilita nuove opportunità di crescita
L’innovazione tecnologica rappresenta un fattore abilitante per l’implementazione dei modelli circolari: dalla progettazione modulare e tracciabilità digitale – che facilitano riparazione e riutilizzo – alle piattaforme che favoriscono l’incontro tra domanda e offerta di prodotti e materiali, fino alle tecnologie per il recupero e la rigenerazione.
Questa spinta verso l’innovazione trova riscontro anche nella dinamica dei brevetti green, che offre un’indicazione dello sviluppo delle tecnologie ambientali anche in ambiti rilevanti per l’economia circolare. Tra il 2012 e il 2022, il numero di brevetti nelle tecnologie di mitigazione climatica applicate alla produzione e trasformazione di beni, che possono favorire la circolarità quando migliorano l’efficienza nell’uso delle risorse e dei materiali, sono più che raddoppiati, contro il 61,9% nell’UE. Nello stesso periodo, i brevetti per la gestione dei rifiuti e il trattamento delle acque reflue, più direttamente connessi al recupero delle risorse e alla riduzione degli scarti, sono aumentati rispettivamente del 71,5% in Italia e del 27,3% nell’UE.
L’innovazione ambientale si associa anche a migliori indicatori di competitività. Le imprese italiane che brevettano in tecnologie green registrano un valore aggiunto medio per addetto di €144 mila, contro i €92 mila delle imprese che brevettano in altri ambiti. Inoltre, oltre la metà è attiva sui mercati esteri (57,8%), con una presenza internazionale mediamente più diversificata sia per prodotti esportati sia per Paesi di destinazione.
Più in generale, il legame tra sostenibilità e risultati economici emerge dall’analisi del Centro Studi Tagliacarne: tra il 2017 e il 2024 i ricavi delle imprese più sostenibili (c.d. High-ESG) sono cresciuti di 10 punti percentuali in più di quelli delle imprese meno sostenibili (c.d. Low-ESG; +65% vs +55% rispettivamente). Il divario emerge anche sul fronte internazionale: le High-ESG realizzano all’estero il 37% del fatturato, rispetto al 30% delle altre imprese, ed esportano mediamente in 26 Paesi, contro i 16 delle Low-ESG.
Investire nella circolarità genera opportunità in tutte le fasi del ciclo di vita di prodotti e servizi
Per tradurre queste opportunità di innovazione e crescita in cambiamenti concreti, sono necessari investimenti lungo l’intero ciclo di vita dei prodotti, dalla progettazione alla produzione, fino al riutilizzo e al recupero delle risorse. Le opportunità di investimento interessano diverse attività e fasi della transizione, coinvolgendo tecnologie, impianti e infrastrutture (Fig. 2).
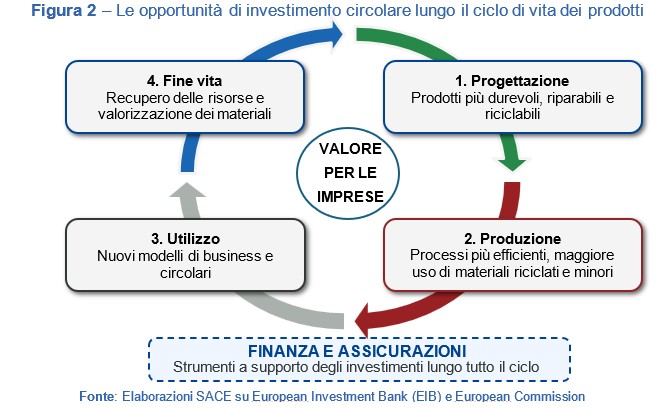
La rilevanza di questo spazio di investimento è significativa: nell’UE, gli investimenti nell’economia circolare hanno raggiunto circa €120 miliardi l’anno e interessano diverse attività e filiere. Una quota rilevante riguarda batterie e veicoli, soprattutto per l’acquisto e la manutenzione dei mezzi destinati al noleggio e al leasing, e la gestione dei rifiuti. Sono coinvolti anche comparti come costruzioni, imballaggi e plastiche, alimentazione, acqua e nutrienti, elettronica e tecnologie dell’informazione e della comunicazione, oltre a iniziative trasversali per lo sviluppo dei mercati delle materie prime secondarie.
Per cogliere pienamente queste opportunità, la disponibilità di risorse finanziarie e di strumenti capaci di gestire i rischi della transizione assume un ruolo centrale. In questa prospettiva, finanza e assicurazione rappresentano fattori abilitanti per la diffusione dei modelli di business circolari. SACE può contribuire attraverso strumenti di garanzia e mobilitazione di capitali. Garanzia Archimede, in particolare, sostiene investimenti strategici e include espressamente tra gli ambiti di intervento la transizione verso un’economia pulita e circolare. Ad esempio, SACE ha sostenuto in Toscana attraverso Garanzia Archimede, un finanziamento bancario da €440 milioni destinato a interventi che spaziano dal trattamento dei rifiuti al fotovoltaico, dall’espansione della rete gas all’efficientamento energetico. Accanto agli strumenti di garanzia, Piattaforma Italia amplia i canali attraverso cui SACE può favorire l’afflusso di capitali privati verso le imprese, mettendo in connessione gli investitori istituzionali con i fabbisogni finanziari legati alle commesse.
La filiera moltiplica il valore della circolarità
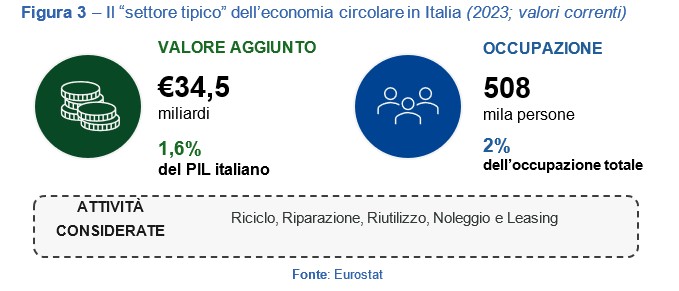
La diffusione della circolarità richiede non solo la trasformazione delle singole imprese, ma anche il coordinamento tra i diversi attori della catena del valore. Lo sviluppo di filiere circolari presuppone infatti relazioni e forme di collaborazione tra produttori, fornitori, distributori e operatori del recupero. Una prospettiva coerente con le direttrici di SACE50, che pone al centro il rafforzamento delle filiere produttive, l’innovazione, la transizione sostenibile e la competitività delle imprese. In questo contesto, assumono particolare rilievo le modalità di governance: nei casi analizzati a livello europeo, la governance relazionale risulta la più diffusa, evidenziando il ruolo della fiducia, delle partnership di lungo periodo e della collaborazione nello sviluppo delle filiere circolari. La transizione circolare si fonda inoltre su un insieme di attività specializzate, come riciclo, riparazione, riuso e noleggio (Fig. 3), che rendono possibile l’evoluzione degli altri comparti produttivi attraverso il recupero dei materiali e l’offerta di servizi circolari.
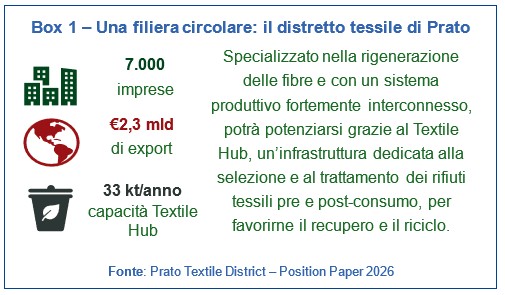
Le opportunità derivanti dalla collaborazione di filiera trovano applicazione in settori e contesti produttivi diversi. Nel settore tessile, ad esempio, la rigenerazione delle fibre rappresenta uno dei casi più consolidati di economia circolare, consentendo di valorizzare gli scarti di lavorazione e reimmettere i materiali nei processi produttivi (Cfr. Box 1).
Un’applicazione analoga si ritrova anche nel progetto europeo CORALIS (Creation Of new value chain Relations through novel Approaches facilitating Long-term Industrial Symbiosis), la simbiosi industriale ha favorito collaborazioni tra settori differenti per valorizzare risorse e sottoprodotti; nel caso italiano di Brescia, ad esempio, il progetto ha sperimentato il recupero di materiali derivanti dalla produzione di alluminio, acciaio e ghisa, destinati a sostituire materie prime nello stesso o in altri processi industriali. Un approccio collaborativo viene anche dal settore automotive, dove un sistema di pooling di imballaggi riutilizzabili coordina 5 stabilimenti, oltre 10 centri logistici e circa 300 fornitori europei, gestendo 300mila imballaggi riutilizzabili. Un ulteriore esempio è il progetto europeo BATMASS (EU Circular Battery Valley), che punta a sviluppare una filiera circolare europea attraverso quattro impianti pilota dedicati a tecnologie e processi circolari per i materiali delle batterie, mettendo in rete imprese e attori dell’innovazione di diversi territori europei, tra cui Lombardia e Lazio.
Esperienze come queste mostrano come la collaborazione tra imprese possa trasformare la circolarità in opportunità concrete di efficienza, innovazione e sviluppo di nuove catene del valore.
Materie prime critiche e strategiche: il ruolo del riciclo per la sicurezza economia italiana
La transizione energetica e digitale sta ridisegnando la domanda globale di materie prime, accrescendo il fabbisogno di minerali e metalli indispensabili per tecnologie sempre più centrali per la competitività industriale: dal litio, cobalto e nichel impiegati nelle batterie alle terre rare utilizzate nei magneti permanenti di turbine eoliche e motori elettrici, fino al gallio per i semiconduttori e al titanio e tungsteno per applicazioni nell’aerospazio e nella difesa. A rendere rilevante il tema non è però soltanto la crescita della domanda, quanto la struttura dell’offerta. Le catene di approvvigionamento di molti di questi materiali presentano un’elevata concentrazione geografica, sia nelle attività estrattive sia, soprattutto, nelle fasi di raffinazione. Per l’Europa questa configurazione si traduce in una significativa dipendenza da fornitori esterni e, per diverse materie prime, dalla Cina. In un contesto caratterizzato da crescenti tensioni geopolitiche e restrizioni commerciali, tale dipendenza aumenta l’esposizione dell’industria europea a interruzioni delle forniture e alla volatilità dei prezzi, e assume una rilevanza crescente anche sotto il profilo della sicurezza economica.
È in questo contesto che si inserisce il concetto di materia prima critica. Nel quadro europeo, la criticità riflette la combinazione di due dimensioni: l’importanza economica della materia prima per il sistema produttivo e il rischio di approvvigionamento associato alla sua disponibilità. Non dipende quindi necessariamente dallascarsità geologica di una risorsa, ma dalla vulnerabilità della catena di fornitura e dalle conseguenze che un’eventuale interruzione potrebbe produrre sui settori che ne dipendono. All’interno di questo insieme, il Critical Raw Materials Act (CRMA) identifica 17 materie prime strategiche, selezionate per il loro ruolo nelle tecnologie legate alle transizioni verde e digitale e nelle applicazioni della difesa e dello spazio, nonché in relazione alla crescita attesa della domanda e alle difficoltà di espansione dell’offerta. La differenza tra “critico” e “strategico” è sostanziale: la criticità misura soprattutto l’esposizione dell’economia a un rischio di fornitura, mentre la strategicità individua le risorse più rilevanti per le tecnologie e le filiere considerate prioritarie dall’Unione europea. Per ridurre queste vulnerabilità, la strategia europea punta sulla diversificazione delle fonti di approvvigionamento, sul rafforzamento delle capacità interne lungo la catena del valore, su una maggiore efficienza nell’impiego delle risorse e sullo sviluppo della circolarità. Il CRMA fissa a questo scopo benchmark ambiziosi per il 2030: le capacità dell’UE dovrebbero coprire almeno il 10% del consumo annuo di materie prime strategiche tramite estrazione, il 40% tramite trasformazione e il 25% tramite riciclo. Inoltre, per ciascuna materia prima strategica, non più del 65% del fabbisogno annuale dell’Unione dovrebbe dipendere da un singolo Paese terzo, in nessuna fase rilevante della lavorazione.
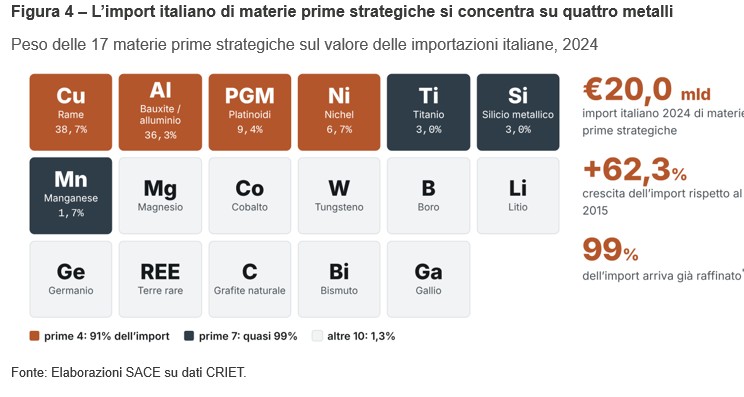
Per l'Italia la questione si misura anzitutto sulle importazioni. Nel 2024 il valore delle importazioni italiane delle 17 materie prime strategiche ha raggiunto circa €20 miliardi, +62,3% rispetto al 2015 (Fig. 4). Gli acquisti sono fortemente concentrati: rame, alluminio (bauxite), platinoidi e nichel rappresentano il 91% del totale, quota che sale a quasi il 99% includendo titanio, silicio metallico e manganese, materiali essenziali per filiere manifatturiere consolidate come metallurgia, costruzioni, automotive, elettronica, aerospazio e siderurgia. Le altre dieci materie strategiche, più legate alle filiere emergenti della transizione verde e digitale come batterie, elettronica avanzata e rinnovabili, pesano insieme appena l'1,3%, a riflesso di filiere nazionali ancora poco sviluppate ma ad alto potenziale. Il 99% dell'import arriva inoltre già raffinato: il rischio di approvvigionamento si concentra quindi a monte, presso pochi Paesi produttori e raffinatori, e la vulnerabilità non riguarda soltanto le tecnologie emergenti, ma l'intero sistema produttivo, compresi settori che pesano in misura significativa sulle esportazioni nazionali.
In questo contesto, recupero e riciclo assumono una funzione che va oltre la dimensione ambientale: diventano strumenti di politica industriale e di sicurezza economica. Il recupero di metalli e minerali dai prodotti giunti a fine vita permette infatti, laddove tecnicamente ed economicamente possibile, di trasformare un rifiuto in una nuova fonte di approvvigionamento. Ne derivano le cosiddette materie prime seconde, che possono rientrare nei cicli produttivi riducendo il ricorso a risorse vergini. Il modello circolare sostituisce così,
almeno in parte, la tradizionale sequenza «estrazione-produzione-consumo-smaltimento» con un sistema nel quale progettazione, uso, riuso, recupero e riciclo concorrono a conservare il valore incorporato nei materiali. Il riciclo non elimina la necessità di estrazione e importazioni, ma amplia la base di offerta, riduce la dispersione di risorse già presenti nell’economia e può attenuare l’esposizione a shock geopolitici e oscillazioni dei prezzi.
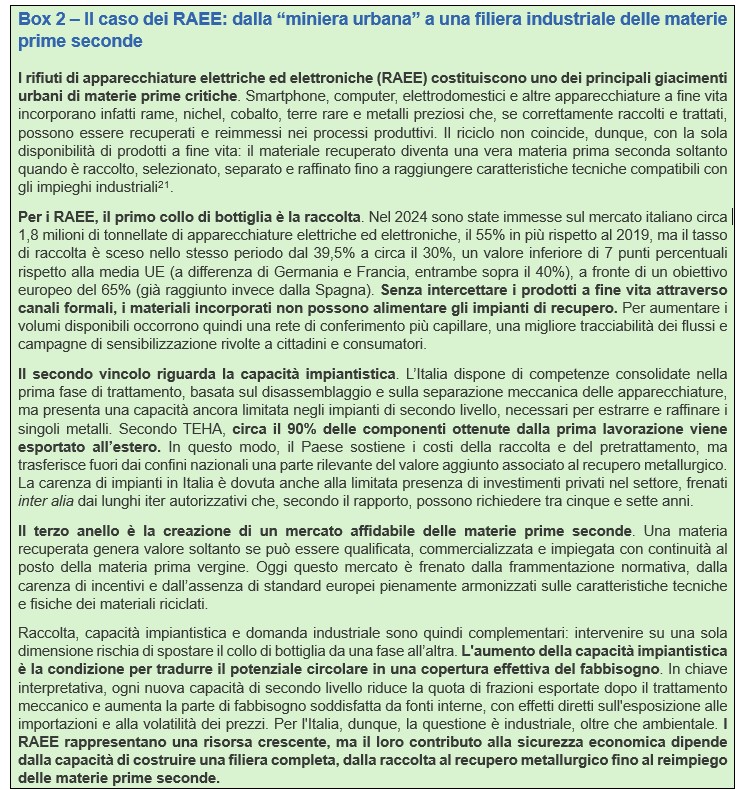
Applicato alle materie prime critiche e strategiche, questo principio si traduce nell’urban mining: il recupero di risorse dai rifiuti urbani e, in particolare, dai prodotti tecnologici dismessi, che consente di trasformare uno stock di prodotti già presente nell’economia in una fonte secondaria di approvvigionamento. Smartphone, computer, elettrodomestici, batterie, pannelli fotovoltaici e componenti eolici contengono metalli che, una volta dismessi, costituiscono un “giacimento” già presente sul territorio nazionale. A differenza di una miniera tradizionale, la “miniera urbana” non richiede esplorazione geologica né i lunghi tempi di avvio dei progetti estrattivi. Il suo rendimento dipende invece dalla capacità di intercettare i flussi di rifiuti e di trattarli con tecnologie adeguate. In questa accezione il riciclo non si esaurisce con la sola raccolta differenziata: è un processo industriale in più fasi, che si conclude solo quando il materiale recuperato raggiunge una qualità sufficiente a sostituire la materia prima vergine. La transizione energetica alimenterà questo “giacimento”. Secondo The European House-Ambrosetti (TEHA Group), tra il 2023 e il 2040 lo stock di prodotti riciclabili nei settori eolico, fotovoltaico e batterie aumenterà di circa 13 volte. Per il solo fotovoltaico, i volumi da dismettere in Italia nel decennio 2031-2040 saranno oltre 700 volte quelli del decennio precedente.
Sul piano generale, l’Italia parte da una posizione di forza. Come evidenziato precedentemente, nel 2024 il tasso di utilizzo circolare dei materiali è stato pari al 21,6%. L’indicatore misura, in peso, la quota di materiali che rientrano nel sistema economico dopo essere stati recuperati come rifiuti, sul totale dei materiali utilizzati. Si tratta però di un indicatore aggregato, che somma biomasse, minerali metalliferi, minerali non metallici e combustibili fossili. In un indicatore calcolato in peso prevalgono i materiali impiegati in grandi quantità, mentre le materie prime critiche e strategiche, presenti nei prodotti in quantità ridotte, vi incidono in misura minima. Per valutare il contributo del riciclo in queste filiere occorrono quindi misure diverse, e il quadro che ne emerge è meno favorevole. Lo studio di TEHA, elaborato su dati del JRC-Commissione europea e di Eurostat, stima la quota del fabbisogno di materie prime strategiche soddisfatta tramite il riciclo e, per il 2023, la ipotizza intorno all’1%. Sebbene questa grandezza differisca per perimetro dei materiali considerati e definizione, il confronto resta comunque significativo nella sostanza. Il primato italiano nell’economia circolare riguarda l’insieme dei materiali, mentre nelle filiere delle materie prime strategiche la capacità di recupero è ancora agli inizi. Il margine di crescita è tuttavia ampio. Partendo da questo livello, lo stesso studio stima che il riciclo possa soddisfare al 2040 tra il 20% e il 32% del fabbisogno annuale italiano di materie prime strategiche, a condizione di accompagnare l’aumento dei prodotti a fine vita con investimenti adeguati nella raccolta e nella capacità impiantistica.
I progetti strategici riconosciuti dalla ommissione europea vanno in questa direzione.Nella prima selezione ai sensi del CRMA, approvata il 25 marzo 2025, i quattro progetti italiani sono tutti incentrati sul riciclo: il Portovesme CRM Hub, per il recupero di litio e manganese di grado batteria; l’Alpha Project di Solvay, dedicato ai metalli del gruppo del platino, in particolare al palladio contenuto nei catalizzatori esausti; Recover-IT di Circular Materials, che recupera rame, nichel e metalli del gruppo del platino dai reflui industriali; e INSPIREE di Itelyum Regeneration, a Ceccano, rivolto alle terre rare contenute nei magneti permanenti a fine vita. La seconda selezione è stata approvata dalla Commissione europea il 9 ottobre 2026 e per l’Italia sono stati approvati altri cinque progetti: 9PV-up di 9-Tech, per il riciclo dei pannelli fotovoltaici a fine vita; Alkeemia PureGraph, progetto di trasformazione della grafite; ReSuPLIR di Italrecycling & Investment, progetto integrato per il recupero di platino, iridio e rutenio; REW-ITA green HUB di OMCD TEK HUB, per il recupero di tungsteno, rame e cobalto; e CRM4Defence, promosso da Leonardo con attività in più Paesi, per il riciclo di alluminio, magnesio e titanio destinati alla filiera della difesa. Anche la nuova tornata rafforza la presenza italiana nelle fasi di recupero, riciclo e trasformazione delle materie prime strategiche, contribuendo allo sviluppo di una filiera più circolare e integrata.
La crescente domanda di materie prime critiche mostra, in definitiva, come transizione ecologica, politica industriale e sicurezza economica siano sempre più interdipendenti. Il riciclo non elimina la necessità di estrazione o di importazioni, ma può affiancarle diventando una fonte complementare di offerta e contribuendo alla diversificazione degli approvvigionamenti. È proprio questa logica che ispira il Critical Raw Materials Act, il cui obiettivo generale è assicurare all'UE un accesso sicuro, resiliente e sostenibile alle materie prime critiche, favorendo nel contempo efficienza e circolarità lungo l'intera catena del valore.
Per l'Italia la sfida può trasformarsi in un'opportunità industriale. Consolidare le competenze già sviluppate nel recupero dei materiali, investire nelle tecnologie necessarie a estrarre maggiore valore dalle risorse a fine vita e costruire filiere nazionali ed europee più integrate significa ridurre contemporaneamente rischio di approvvigionamento, esposizione alla volatilità internazionale e consumo di risorse vergini. In questo percorso, l'intervento di SACE, attraverso il sostegno alle filiere produttive, agli investimenti strategici e alla diversificazione delle forniture, può operare come fattore abilitante, contribuendo a trasformare la circolarità in una leva di competitività, autonomia strategica e resilienza del sistema produttivo italiano. In particolare, la Garanzia Archimede per le materie prime critiche può coprire fino al 70% dei finanziamenti destinati a grandi imprese italiane, o estere con stabile organizzazione in Italia, che investono nel Paese in impianti di trasformazione, riciclo e stoccaggio o in infrastrutture strategicheScarica il Documento!